En bref
- Assurance Griffon Korthals : à choisir selon le mode de vie (chasse, sport, famille), pas seulement selon le prix.
- Un budget santé réaliste combine prévention, soins courants et “gros imprévus” (imagerie, chirurgie, hospitalisation).
- Les garanties utiles à comparer : accident + maladie, examens, médicaments prescrits, chirurgie, hospitalisation, et forfait prévention.
- Les points à vérifier avant signature : plafond annuel, franchise, exclusions (antécédents, héréditaire/congénital), délais de carence, limites d’âge.
- La couverture assurance varie fortement : un contrat “pas cher” peut laisser un reste à charge élevé si le plafond est bas ou la franchise lourde.
- Comparer avec méthode au moins trois offres, et relier la décision au quotidien du chien (activité, terrains, risques).
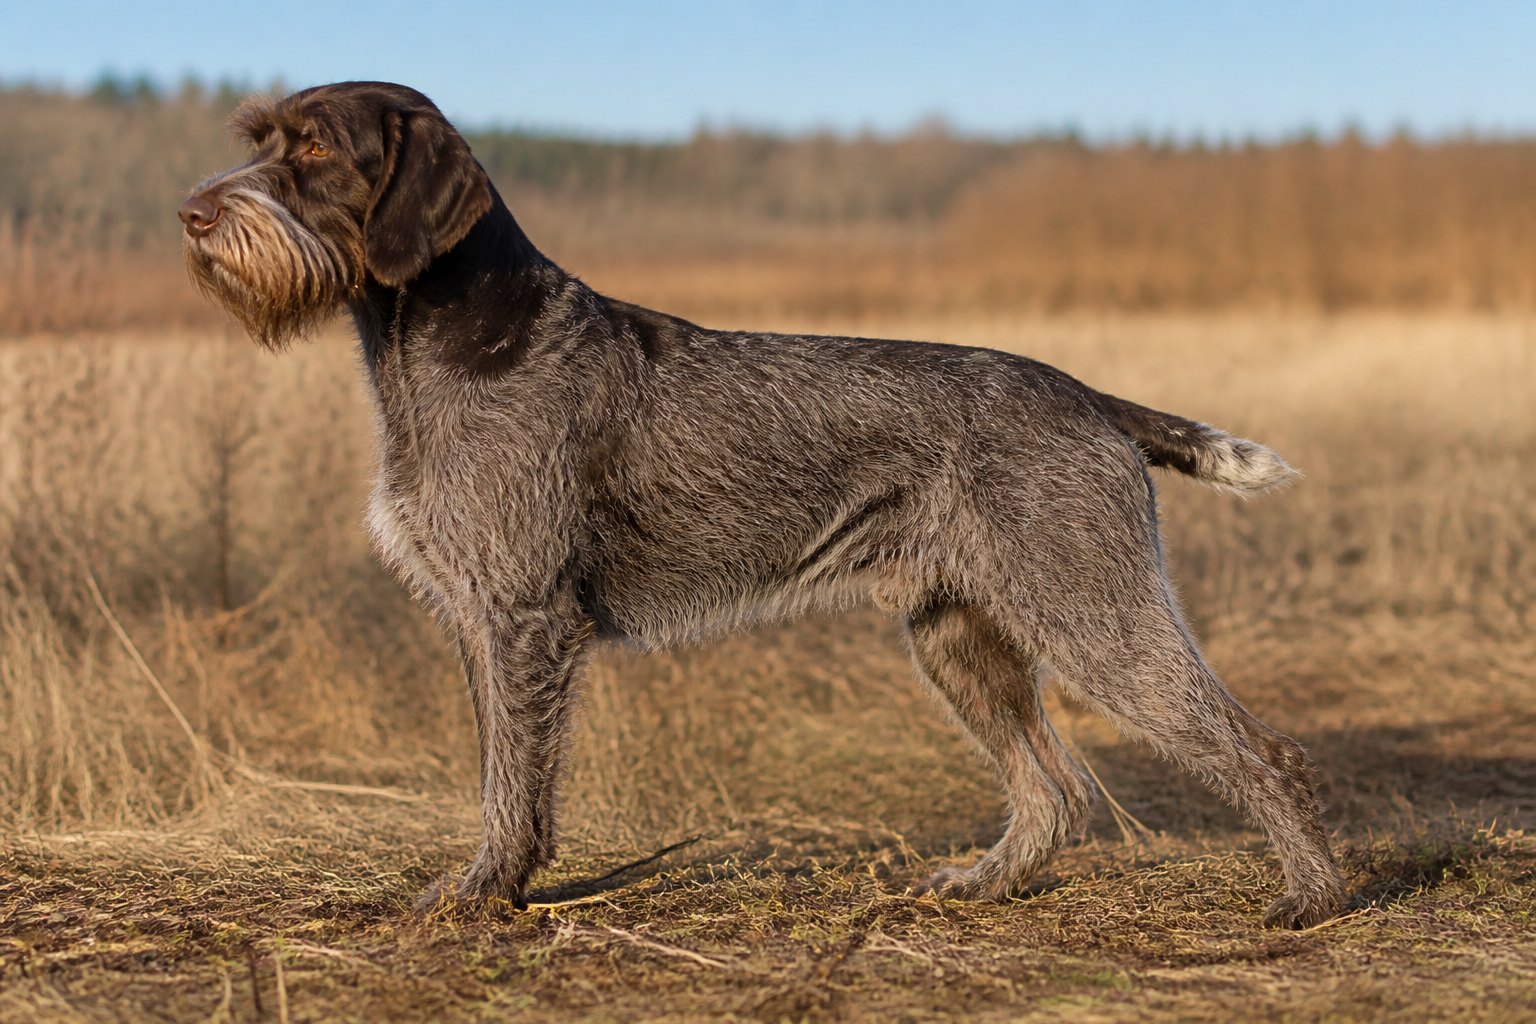
Le Griffon Korthals a cette réputation de chien robuste et polyvalent, capable d’enchaîner les sorties actives, les terrains humides et les longues journées de complicité sans perdre son entrain. Mais le quotidien d’un chien “qui vit dehors” — promenade sportive, chasse, randonnées, jeux engagés — expose aussi à des imprévus très concrets : une boiterie après une glissade, une plaie qui nécessite suture, des examens d’imagerie pour lever un doute, ou des soins plus lourds si une intervention s’impose. Dans ce contexte, l’assurance canine devient moins une dépense “théorique” qu’un outil de pilotage : elle aide à stabiliser le budget santé et à décider plus sereinement face aux factures.
Pour autant, choisir une assurance animaux de compagnie ne se résume pas à une mensualité attractive. La réalité se joue dans les détails : prise en charge vétérinaire des examens, niveau de remboursement, plafond annuel, franchise, exclusions, délais de carence, et âge de souscription. Les conditions changent d’un assureur à l’autre, et aucun texte ne remplace la lecture des garanties du contrat. L’objectif ici : donner des repères pratiques pour cibler des garanties utiles, anticiper les points à vérifier et construire une protection santé chien cohérente avec un Griffon Korthals… et avec la réalité du portefeuille.
Assurance Griffon Korthals : comprendre les besoins santé selon le mode de vie
Le Griffon Korthals n’est pas seulement une “race” sur un formulaire : c’est un style de vie. Un Korthals qui vit en maison et sort deux fois par jour n’a pas la même exposition qu’un chien de chasse qui traverse ronces, zones humides et chemins caillouteux. La bonne couverture assurance part donc d’une question simple : “Qu’est-ce qui arrive le plus souvent, et qu’est-ce qui coûte le plus cher quand ça arrive ?”
Dans un scénario typique, les frais vétérinaires se répartissent entre soins courants (consultations, otites, petites blessures), prévention (vaccins, antiparasitaires, bilans), et événements lourds (imagerie, chirurgie, hospitalisation). Les estimations globales du marché indiquent qu’un chien peut représenter plusieurs centaines d’euros par an en entretien, avec des variations très importantes selon les accidents et maladies rencontrés. À l’échelle nationale, on évoque aussi une hausse marquée des frais vétérinaires sur la dernière décennie, ce qui rend la projection budgétaire plus stratégique qu’avant.
Cas terrain : “Naya”, Korthals sportive, et le coût des imprévus
Exemple concret : Naya, Griffon Korthals de 2 ans, suit sa famille en cani-rando et s’amuse à courir dans les sous-bois. Une chute sur terrain humide déclenche une boiterie persistante. Le vétérinaire peut recommander une consultation, un anti-inflammatoire, puis une radiographie, voire une échographie si une lésion musculaire est suspectée. Sans même parler d’une opération, l’enchaînement “consultation + examens + médicaments” peut vite alourdir la note.
C’est ici que le choix d’un contrat santé animal se joue : certains remboursent l’imagerie et les analyses seulement sous conditions (prescription, acte codé, respect de la carence), d’autres appliquent une franchise par acte qui diminue la valeur du remboursement réel. Une assurance adaptée au Korthals “sportif” donnera de la place aux examens et à la traumatologie du quotidien, pas uniquement aux cas rarissimes.
À ne pas confondre : assurance santé vs responsabilité civile
Autre point de clarification utile : l’assurance canine santé n’est pas la responsabilité civile. La responsabilité civile, souvent incluse dans l’assurance habitation, vise les dommages causés à des tiers (morsure, accident). La protection santé chien vise les soins du chien lui-même. Confondre les deux crée des trous de couverture au pire moment : quand une facture vétérinaire tombe.
Ce cadrage fait gagner du temps : la section suivante traduit ces besoins en garanties utiles à comparer, poste par poste, pour éviter les angles morts.
Garanties utiles d’une assurance canine : ce qui compte vraiment sur les factures vétérinaires
Pour juger une Assurance Griffon Korthals, il faut lire le contrat comme une check-list de dépenses probables. Les garanties “accident” font souvent bonne impression, mais la vie d’un chien est aussi faite de maladies, de consultations répétées, et d’examens nécessaires pour poser un avis vétérinaire. Sans promettre un remboursement (chaque assureur fixe ses conditions), certaines lignes de garantie reviennent comme des incontournables si l’objectif est de limiter le reste à charge.
Le noyau dur : accident, maladie, consultations, examens, médicaments
Une formule centrée uniquement sur l’accident peut être pertinente si le budget est serré et que le propriétaire accepte de financer le reste. En revanche, dès qu’un chien consulte pour des symptômes non liés à un choc (fièvre, troubles digestifs, peau, oreilles), la partie “maladie” devient structurante. Les garanties utiles à prioriser se lisent sur les postes suivants : consultations, analyses, radiographie/échographie, médicaments prescrits, et actes techniques.
Point d’attention : le contrat peut exiger que l’acte soit prescrit et réalisé dans un cadre précis. Une facture de pharmacie hors prescription ou une automédication n’entre généralement pas dans les clous. Le bon réflexe consiste à raisonner “par parcours de soins” : visite, diagnostics, traitement, suivi.
Chirurgie et hospitalisation : plafonds, franchises et vraie valeur du remboursement
Quand une chirurgie ou une hospitalisation survient, le plafond annuel devient un critère décisif. Un plafond trop bas peut être atteint en une seule séquence de soins lourds. Dans ce cadre, la franchise joue un rôle de “dilution” : franchise fixe, annuelle, par acte, ou en pourcentage. Une mensualité modeste peut cacher une franchise qui rogne fortement les remboursements, surtout si plusieurs petits actes se répètent sur l’année.
| Formule (repères indicatifs) | Prix mensuel indicatif | Plafond annuel indicatif | Remboursement indicatif |
|---|---|---|---|
| Accident seul | 8 à 15 € | 500 à 1 000 € | 50 à 70 % |
| Accident + maladie (milieu de gamme) | 20 à 35 € | 1 200 à 2 000 € | 60 à 80 % |
| Complète (haut de gamme) | 40 à 65 € | 2 500 à 4 000 € | 80 à 100 % |
Ces fourchettes servent de repères de lecture, pas de promesse : la race, l’âge à la souscription, le niveau de franchise et l’assureur font varier le tarif et les conditions. L’idée stratégique reste la même : relier le plafond à la capacité à absorber une grosse facture.
Forfait prévention : utile si le budget santé est planifié
Le forfait prévention, quand il existe, peut financer une partie de la vaccination, des antiparasitaires, de la stérilisation, d’un bilan annuel ou d’un détartrage. Il ne “remplace” pas la médecine, mais il aide à lisser le budget santé et à maintenir des routines qui évitent parfois des complications. Là encore, tout dépend des plafonds du forfait et des actes éligibles.
Après avoir ciblé les garanties, la décision se sécurise en passant au crible les lignes qui fâchent : exclusions, carences et limites d’âge. C’est l’objet de la prochaine section.
Points à vérifier avant de signer : exclusions, délais de carence, franchises et limites d’âge
Les points à vérifier déterminent la différence entre une assurance “rassurante sur le papier” et une prise en charge vétérinaire réellement mobilisable. Un contrat peut afficher un bon taux de remboursement, mais limiter fortement la couverture via les exclusions, les carences ou une franchise défavorable. Une lecture méthodique évite les mauvaises surprises, surtout quand le Griffon Korthals est actif et que les soins peuvent s’enchaîner rapidement.
Exclusions : le vocabulaire à repérer et ce que cela implique
Les exclusions sont les situations dans lesquelles l’assureur ne rembourse pas. Les plus fréquentes concernent les antécédents (symptômes ou diagnostic avant souscription), certaines affections considérées comme héréditaires ou congénitales, les actes de confort, ou les soins réalisés hors protocole (déclarations tardives, documents manquants). Beaucoup de propriétaires découvrent l’importance de ces lignes au moment d’envoyer la facture, ce qui est trop tard.
Un point clé : si une maladie se manifeste avant la souscription, il est courant que les soins liés à cet historique soient exclus ensuite. D’où l’intérêt, quand c’est possible, de souscrire tôt, dès l’arrivée du chien dans la famille. De nombreux contrats acceptent l’adhésion à partir de quelques mois et ferment l’accès au-delà d’un certain âge (souvent autour de 8 à 10 ans selon les assureurs). Chaque offre restant différente, la règle opérationnelle est simple : vérifier noir sur blanc l’âge minimal, l’âge maximal, et les conditions de maintien.
Délais de carence : une période sans filet, à anticiper
Le délai de carence correspond à la période suivant la signature pendant laquelle certaines garanties ne s’appliquent pas. Il peut être différent pour l’accident, la maladie, ou la chirurgie. Sur un Korthals qui commence la chasse à l’automne, souscrire “la veille de la saison” peut créer une fausse sensation de sécurité si la carence couvre justement cette période à risque. La stratégie est d’anticiper : choisir et activer le contrat avant les moments où le chien sera le plus exposé.
Franchise : le détail qui change le reste à charge
La franchise est parfois annuelle, parfois par acte, parfois proportionnelle. Un contrat avec un taux de remboursement élevé peut rester décevant si une franchise s’applique à chaque consultation et à chaque examen. Pour tester la réalité d’une couverture assurance, il est utile de simuler une facture simple : consultation + analyse + médicament, puis une facture lourde : imagerie + intervention + hospitalisation. Cette projection donne une image plus juste que le prix affiché.
Mini-checklist de lecture contractuelle
- Rechercher les mots “exclusions”, “franchise”, “plafond”, “carence” et “conditions de remboursement”.
- Vérifier si les examens (radio/écho/analyses) sont bien inclus et à quelles conditions.
- Contrôler l’âge de souscription et les règles de renouvellement.
- Identifier les plafonds : annuel global, et éventuellement par acte.
Une fois ces garde-fous posés, la question devient budgétaire : quel niveau de cotisation est cohérent avec le niveau de risque et la capacité à payer un gros imprévu ? La section suivante propose une méthode simple, orientée décision.
Budget santé du Griffon Korthals : construire une stratégie entre prévention, imprévus et niveau de couverture
Un budget santé efficace ne consiste pas à “espérer ne rien payer”, mais à répartir intelligemment le risque. Entre l’entretien annuel (vaccins, antiparasitaires, contrôles), les petites alertes (oreilles, peau, digestion) et les coups durs (accident, chirurgie), l’enjeu est de choisir un niveau de protection santé chien qui évite de devoir arbitrer dans l’urgence. Les chiffres varient selon les foyers, mais l’idée reste stable : la dépense annuelle d’un propriétaire est significative, et elle peut grimper rapidement en cas d’incident.
Trois profils de propriétaires, trois logiques de contrat
Profil 1 : le propriétaire “prévention + sérénité”. Il cherche une formule avec accident et maladie, un plafond annuel confortable et un forfait prévention. L’objectif est de lisser les dépenses et de sécuriser les examens coûteux. Cette approche est souvent cohérente pour un Korthals actif, car les blessures et les diagnostics par imagerie peuvent survenir même chez un chien en excellente forme.
Profil 2 : le propriétaire “gros imprévus uniquement”. Il accepte de payer les soins courants, mais veut une assurance qui amortit une chirurgie ou une hospitalisation. Dans ce cas, il faut regarder très attentivement le plafond annuel, les conditions sur la chirurgie, et la franchise. Une formule peut être rentable sur une seule grosse facture… ou inutile si les exclusions sont trop restrictives.
Profil 3 : le propriétaire “budget serré”. Il peut privilégier l’accident seul, tout en créant une épargne dédiée (même modeste) pour les soins courants. Cette stratégie peut fonctionner si elle est assumée et si le chien a un mode de vie moins exposé. Pour un Korthals très sportif, elle laisse davantage d’aléas.
Exemple de projection : relier la cotisation au risque réel
Pour décider, une méthode simple consiste à comparer le coût annuel des cotisations à deux scénarios : (1) une année “standard” avec prévention + 1 ou 2 consultations, (2) une année “accident” avec examens et éventuelle intervention. Si, dans le second scénario, le plafond est atteint trop vite ou la franchise rend le remboursement marginal, la formule est incohérente même si elle est bon marché.
Certains acteurs du marché mettent en avant des plafonds annuels autour de 2 500 € sur des formules ambitieuses, ou des entrées de gamme autour d’une dizaine d’euros mensuels. Il existe aussi des assureurs qui proposent des simulateurs pour ajuster taux et plafond, et d’autres qui structurent des formules en packs. Dans tous les cas, la lecture du détail reste déterminante : une promesse commerciale ne remplace jamais les conditions particulières.
Maillage conseillé pour aller plus loin dans une démarche d’achat
Pour approfondir sans se disperser, une navigation logique consiste à partir de la fiche race Griffon Korthals, puis à comparer les méthodes et définitions sur le hub /assurance-sante-chien. Ensuite, l’analyse devient plus concrète en confrontant 2 ou 3 assureurs selon le besoin : par exemple Solly Azar pour ses repères de plafonds et options, Santévet pour sa logique de formules, ou Goodflair si l’ajustement taux/plafond et le forfait prévention sont des critères centraux. Ces pages servent de comparateur qualitatif : elles n’éliminent pas la lecture du contrat final.
Une stratégie budgétaire claire évite l’achat impulsif. Reste à transformer cette stratégie en comparatif “propre”, avec une grille identique pour chaque offre : c’est le dernier angle, avant les questions courantes de fin de page.
Comparer une assurance animaux de compagnie : méthode simple pour choisir sans se tromper
Comparer une assurance animaux de compagnie devient vite confus : les noms de formules changent, les options aussi, et les prix mis en avant ne racontent pas toute l’histoire. La solution la plus fiable est une comparaison “à critères constants”, en notant les mêmes indicateurs pour chaque contrat. Cette rigueur est particulièrement utile pour une Assurance Griffon Korthals, car le chien peut alterner périodes calmes et saisons très actives.
La grille de comparaison en 6 lignes
Sur une feuille ou un tableau, chaque offre peut être résumée par : (1) prix mensuel, (2) taux de remboursement, (3) plafond annuel, (4) franchise, (5) délais de carence, (6) exclusions majeures. À ce socle s’ajoutent deux bonus utiles : prise en charge des examens (imagerie/analyses) et présence d’un forfait prévention.
Ensuite, il faut relier la grille à un cas réel. Un Korthals qui suit des sorties longues aura plus de probabilité d’avoir besoin de consultations et d’examens que d’un simple acte isolé. À l’inverse, un chien très calme peut rendre une formule haut de gamme moins prioritaire, à condition que le propriétaire accepte de financer un imprévu.
Étude de cas : trois devis, un choix cohérent
Supposons trois devis fictifs : A est très économique mais plafonné bas, B est intermédiaire avec un plafond correct, C est plus cher mais offre un plafond élevé et une prévention intéressante. Dans une année sans incident, A semble gagnant. Mais si un accident nécessite radio + traitement + chirurgie, le plafond bas de A peut être consommé rapidement, laissant un reste à charge élevé. B devient alors le compromis, et C la solution “anti-stress” si le budget suit. L’objectif n’est pas de trouver “la meilleure assurance”, mais la plus cohérente avec le risque et la trésorerie.
Un détail souvent oublié : l’expérience de remboursement
Le confort administratif compte aussi. Délais de traitement, clarté des documents demandés, procédures en ligne, lisibilité des garanties : ces éléments ne se voient pas sur une brochure, mais ils influencent la facilité à activer la prise en charge vétérinaire. Un contrat peut être excellent techniquement et pénible à utiliser. À l’inverse, une formule lisible, même un peu moins généreuse, peut être plus “vivable”.
Enfin, il faut garder une prudence de santé : aucun choix d’assurance ne remplace un suivi vétérinaire, et aucune page ne doit être lue comme une promesse de remboursement. Les conditions varient selon l’assureur, le dossier, les délais et les exclusions. Un bon comparatif, lui, permet d’acheter en connaissance de cause, ce qui est la vraie sécurité.
Questions Fréquentes
À quel âge souscrire une assurance Griffon Korthals ?
Quelles garanties utiles privilégier pour un Griffon Korthals actif ?
Quels points à vérifier avant de signer un contrat santé animal ?
Une assurance canine couvre-t-elle toujours les maladies héréditaires ou congénitales ?
Faut-il choisir la formule la moins chère pour un Griffon Korthals ?
Écrit par Maxence Rivière
"Fondateur de Patte Canine, Maxence Rivière pilote la stratégie éditoriale du site. Propriétaire de Moka, golden retriever plein d’énergie, il veille à ce que chaque article réponde à une vraie question de maître : choix du chien, budget, assurance, comparatifs et décisions pratiques sans marketing d..."
En savoir plus →