En bref
- Priorité n°1 pour un Husky Sibérien Chien sportif : une Assurance chien qui couvre accidents et maladies, avec un plafond annuel cohérent avec les coûts réels.
- À comparer : taux de remboursement, plafond, franchise (annuelle ou par acte), délais de carence et exclusions (héréditaire, sport, préexistant).
- Garanties assurance utiles aux chiens actifs : imagerie (radio/écho/IRM), chirurgie, hospitalisation, rééducation, parfois médecines complémentaires si prescrites.
- Budget prévention : intéressant pour vaccins, antiparasitaires et bilans, surtout quand l’activité multiplie les contrôles.
- Âge de souscription : plus tôt le contrat démarre, plus il est simple d’éviter les limitations liées à l’historique médical.
- Point vigilance : chaque assureur applique ses propres conditions ; aucune couverture n’est automatique.
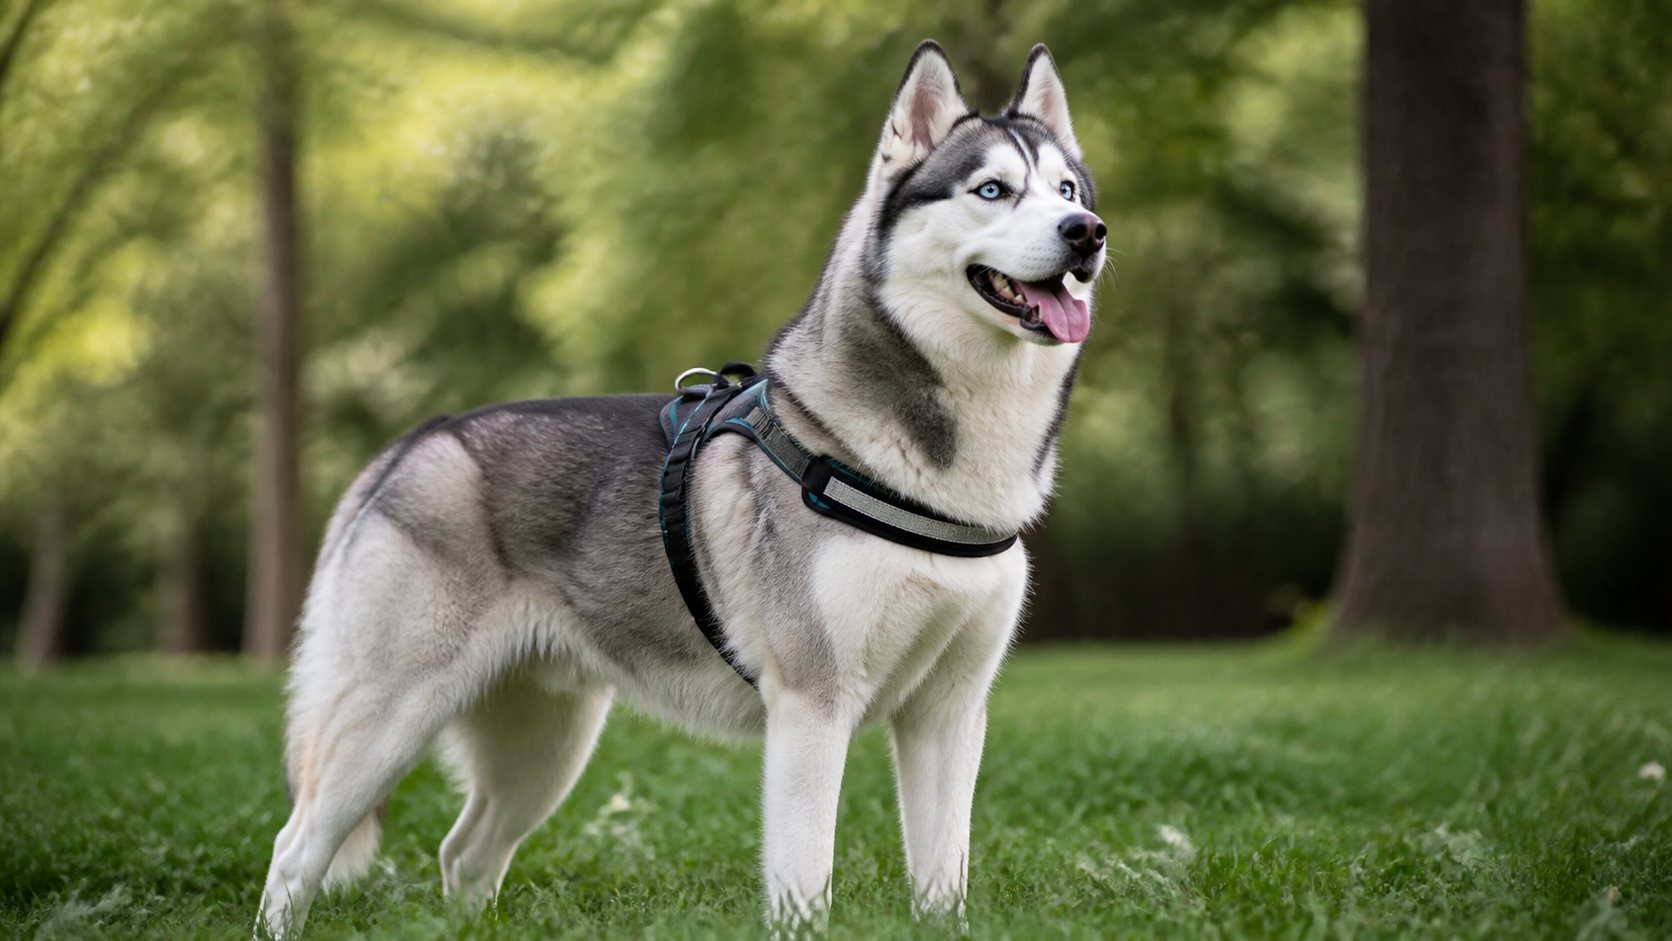
Dans l’imaginaire collectif, le Husky Sibérien traverse la neige sans faiblir, traction au harnais, regard clair et allure régulière. Dans la vraie vie, ce Chien sportif partage des canicross du dimanche, des randonnées longues, parfois du cani-VTT, et un quotidien où l’énergie déborde. Cette intensité fait partie de son charme, mais elle transforme aussi la santé en poste de décision concret : comment absorber un imprévu, financer des Soins vétérinaires plus poussés, ou suivre une affection chronique sans arbitrer chaque facture ? C’est précisément là qu’une Couverture santé animale bien choisie change la donne. Elle ne remplace pas la prévention, ni l’éducation, ni la préparation physique, mais elle structure un budget et sécurise l’accès aux examens, à la chirurgie et au suivi.
Choisir une Assurance chien pour un Husky, ce n’est pas cocher des cases au hasard. C’est comprendre la logique du contrat : ce qui est remboursable, ce qui ne l’est pas, quand la garantie démarre, et comment une franchise ou un plafond peuvent, en pratique, limiter un Remboursement frais vétérinaire. Les garanties se lisent aussi à travers la vie du chien : chiot curieux, adulte en pleine performance, puis senior parfois raide au lever. Les sections qui suivent décortiquent les points qui comptent vraiment, avec des repères de comparaison, des scénarios concrets et des garde-fous pour éviter les mauvaises surprises lors d’un sinistre.
Assurance Husky Sibérien : comprendre les risques d’un chien sportif et les postes de dépenses
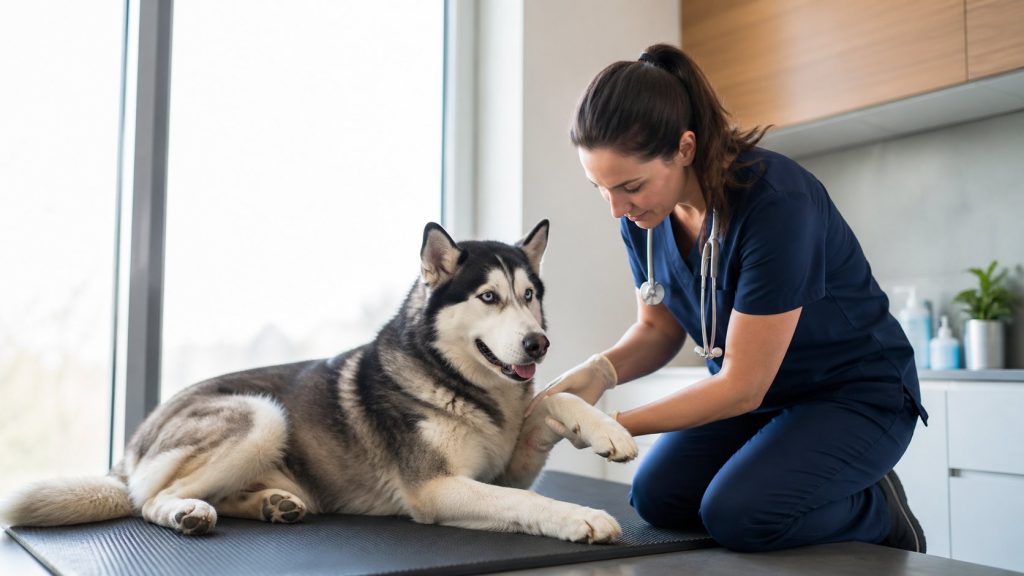
Un Husky Sibérien se comporte rarement comme un chien “d’intérieur” tranquille. Son besoin d’activité expose mécaniquement à davantage de situations à risque : sols glissants, terrains irréguliers, vitesse, chaleur, stimulation élevée. Dans un dossier d’Assurance chien, la première étape consiste donc à relier le mode de vie aux postes de soins les plus probables. Une chute en descente peut déclencher des Accidents chien (plaies, entorses, fracture), tandis qu’un effort mal préparé peut révéler une fragilité articulaire sous-jacente.
Côté Maladies chien, certaines sensibilités reviennent régulièrement chez la race : atteintes articulaires (comme la dysplasie de la hanche ou du coude), vieillissement articulaire avec arthrose, troubles endocriniens comme l’hypothyroïdie, ou encore affections oculaires d’origine génétique (cataracte, atrophie rétinienne progressive, dystrophie cornéenne). L’enjeu n’est pas de s’inquiéter à l’avance, mais de prévoir des garanties capables d’absorber un suivi au long cours : consultations, bilans, examens, traitements récurrents.
Pour rendre ces risques “concrets”, un fil conducteur aide à projeter. Prenons le cas de Naya, Husky de 3 ans vivant près d’un massif. Le printemps, l’activité augmente : sorties plus longues, canicross. En juin, après une séance plus intense, Naya présente une boiterie. Le vétérinaire prescrit d’abord repos et anti-inflammatoires, puis une radiographie si la gêne persiste. Selon la gravité, l’imagerie peut mener à un avis orthopédique, voire à une chirurgie. Ce scénario illustre pourquoi il faut regarder au-delà de la simple consultation.
Les coûts réels donnent une boussole. Une consultation de routine se situe souvent autour de 60 à 120 € selon la zone et le niveau de spécialisation. Une chirurgie peut grimper dans une fourchette de 2 500 à 6 000 € lorsqu’il s’agit d’orthopédie, d’anesthésie, d’hospitalisation et de contrôles. Et un traitement chronique peut représenter 50 à 300 € par mois (médicaments, bilans, parfois compléments et suivi). C’est là que la structure “plafond + franchise + taux” prend son sens : un excellent taux ne compense pas un plafond trop bas si l’année cumule examens et intervention.
Enfin, un Husky actif impose une vigilance particulière sur la chaleur. Le coup de chaleur n’est pas un “petit incident” : il peut nécessiter hospitalisation et surveillance. Une couverture bien dimensionnée n’encourage pas à prendre des risques, elle permet d’agir vite si la situation bascule. Insight final : pour un Husky, le budget santé se pilote comme un budget sport—avec un plan, des marges, et des garanties qui collent au terrain.
Garanties assurance à privilégier : accident, maladie, imagerie, chirurgie et soins de rééducation
Une Couverture santé animale utile pour un Chien sportif se juge sur la chaîne complète des soins, pas sur un seul acte. Une entorse, par exemple, n’est pas “une consultation puis terminé”. Elle peut impliquer anti-douleur, contrôle, imagerie, immobilisation, puis rééducation. Les Garanties assurance essentielles sont donc celles qui couvrent les étapes successives, avec un Remboursement frais vétérinaire cohérent et des limites lisibles.
Accidents chien : ce que la garantie doit réellement inclure
Le volet “accident” doit idéalement rembourser la consultation d’urgence, les examens (radiographie, échographie), l’acte chirurgical si nécessaire, l’hospitalisation et les médicaments. Dans la pratique, il faut vérifier si les frais d’anesthésie, les pansements, ou la prise en charge des soins post-opératoires sont inclus ou plafonnés par acte. Un contrat peut afficher “accident couvert” tout en appliquant des restrictions sur certains postes : d’où l’intérêt de lire le détail des garanties, ligne par ligne.
Exemple : lors d’une sortie, Naya se coupe profondément la patte sur une pierre. Entre la suture, la sédation, les antibiotiques, les contrôles et la collerette, la facture grimpe vite. La question utile n’est pas “est-ce remboursé ?”, mais “quelles lignes sont remboursées et à quel taux ?”.
Maladies chien : surveiller la prise en charge du chronique
Les Maladies chien posent un autre défi : la répétition. Une hypothyroïdie, une épilepsie idiopathique (diagnostiquée après exclusion d’autres causes), ou des allergies cutanées peuvent nécessiter un traitement long, des bilans et des ajustements. Les contrats diffèrent sur les affections héréditaires, les maladies chroniques et les récidives. Il est stratégique de vérifier si le contrat exclut certaines pathologies “de race” ou s’il impose des conditions strictes de souscription.
Imagerie et spécialistes : le test des contrats modernes
Chez un Husky, les examens avancés peuvent faire la différence : bilan ophtalmologique, analyses sanguines, imagerie de l’appareil locomoteur. Une garantie solide doit inclure les examens et les consultations de spécialistes. Sans cela, un excellent taux de remboursement peut s’appliquer… sur des soins “basiques”, laissant les dépenses importantes à la charge du propriétaire.
Deux questions à se poser : le contrat couvre-t-il les examens type IRM/scan quand ils sont prescrits ? Et la liberté de choix du vétérinaire est-elle totale (généraliste, spécialiste, clinique) ? La plupart des offres sérieuses laissent le choix, mais les modalités de remboursement peuvent varier.
Rééducation, physiothérapie et médecines complémentaires : utiles si encadrées
La rééducation (kinésithérapie, physiothérapie) est particulièrement pertinente après chirurgie ou pour accompagner l’arthrose. Certains contrats couvrent aussi des approches complémentaires (ostéopathie, acupuncture) lorsqu’elles sont prescrites par un vétérinaire. Là encore, il faut vérifier si c’est inclus, plafonné, ou considéré comme “confort”. Insight final : un contrat vraiment adapté à un chien actif couvre la trajectoire complète, de l’urgence à la remise en forme.
Pour compléter l’évaluation des garanties “santé”, un autre volet souvent négligé mérite d’être cadré : la Responsabilité civile et les protections associées au quotidien.
Plafonds, franchises, taux : comparer une assurance chien comme un budget de performance
Comparer une Assurance chien pour un Husky Sibérien revient à comparer une stratégie budgétaire. Trois curseurs structurent le contrat : taux de remboursement, plafond annuel et franchise. La bonne combinaison dépend de la capacité à absorber un reste à charge, et du niveau d’exposition (activité, environnement, antécédents familiaux connus).
Le taux (60% à 100% selon les formules observées chez certains assureurs) n’est qu’un morceau de l’équation. Un taux élevé avec un plafond bas peut se révéler décevant dès qu’une année cumule imagerie + chirurgie. À l’inverse, un plafond robuste mais une franchise élevée peut rester pertinent si le budget supporte les petits soins, mais veut sécuriser les gros événements.
Pour structurer la comparaison, un tableau aide à visualiser les niveaux typiques de garanties, en gardant en tête que les montants et conditions varient selon l’assureur et le profil du chien.
| Profil de formule | Logique | Remboursement frais vétérinaire | Plafond annuel (exemples) | Franchise (exemples) | Prévention | Pour quel Husky ? |
|---|---|---|---|---|---|---|
| Essentielle | Priorise les gros accidents | Souvent 60% à 70% | Autour de 1 500 € | Parfois 0 € à faible | Faible ou absent | Husky calme, activité modérée, budget serré |
| Confort | Accident + maladies courantes | Souvent 70% à 90% | Autour de 2 000 à 3 500 € | Souvent 20 € à 50 € | Présent | Chien sportif régulier, suivi vétérinaire plus fréquent |
| Premium | Maximise la sérénité | Jusqu’à 100% selon contrat | Autour de 4 000 € ou plus | Parfois plus élevée | Plus généreux | Sport canin, risques cumulés, recherche de plafond haut |
Pour certains acteurs du marché, on observe aussi des budgets prévention allant d’environ 30 à 150 € par an, utiles pour vaccins et antiparasitaires, et parfois une option d’alimentation thérapeutique pouvant atteindre 200 € par an lorsque prescrite. Ces éléments n’ont rien d’accessoire pour un Husky : la prévention soutient la régularité de l’effort et évite l’enchaînement “petit souci” puis “gros problème”.
Autre point clé : la franchise peut être annuelle ou par acte. Une franchise par acte pénalise les suivis fractionnés (plusieurs visites sur un même épisode). Un Husky sportif peut multiplier les contrôles ; la franchise annuelle est souvent plus lisible pour le budget. Insight final : la meilleure formule n’est pas la plus chère, c’est celle dont la mécanique financière correspond au rythme réel de soins.
Exclusions, délais de carence, âge de souscription : éviter les mauvaises surprises sur un husky sibérien
Les contrats d’Assurance chien se gagnent ou se perdent sur les conditions. Trois notions doivent être maîtrisées : exclusions, délais de carence et préexistants. Elles expliquent pourquoi deux offres au tarif proche peuvent produire des expériences radicalement différentes au moment de demander un remboursement.
Délais de carence : le calendrier réel de la couverture
La carence est une période pendant laquelle la garantie n’est pas encore active. Beaucoup de contrats appliquent une carence plus courte pour les accidents, parfois immédiate, et une carence pour les maladies pouvant aller autour de 15 à 30 jours (voire davantage selon les postes et les assureurs). Cela signifie qu’un épisode survenant dans cette fenêtre peut ne pas être indemnisé, même si la cotisation est payée.
Dans la vie d’un Husky, ce calendrier se gère. Exemple : adoption au printemps, reprise du sport dès l’été. Si la souscription se fait tard, la carence peut tomber exactement au moment où l’activité s’intensifie. La stratégie la plus simple consiste à activer la couverture dès l’arrivée du chien au foyer, avant les pics d’effort.
Exclusions : héréditaire, sport, comportement, prévention
Les exclusions peuvent viser des pathologies (dont certaines héréditaires), des actes (prévention non prévue), ou des circonstances. Pour un Chien sportif, il faut être attentif à toute clause qui limiterait la prise en charge lors d’activités spécifiques. Certaines offres n’excluent pas le sport en soi, mais peuvent exclure des compétitions déclarées, ou demander des conditions (port d’équipement, encadrement, certificat). Rien n’est universel : seul le contrat fait foi.
Les affections oculaires génétiques et les troubles articulaires sont un bon test de lecture. La question n’est pas seulement “c’est couvert”, mais “à quelles conditions ?” : antériorité, délais spécifiques, plafonds dédiés, exclusions “de race”.
Préexistants et historique médical : la ligne rouge
Un point constant du secteur : ce qui est diagnostiqué avant la souscription est souvent considéré comme préexistant et donc non pris en charge, ou pris en charge sous conditions. D’où l’importance de souscrire tôt, parfois dès 8 semaines selon les assureurs. La logique est simple : plus l’historique est chargé, plus le risque est difficile à mutualiser.
Dans le scénario de Naya, une légère boiterie notée dans le carnet avant souscription peut entraîner des discussions. La meilleure approche consiste à garder un dossier médical clair, à déclarer honnêtement, et à privilégier un contrat aligné avec la réalité du chien. Insight final : la transparence et le timing valent souvent autant qu’un bon taux affiché.
Une fois les exclusions et carences cadrées, il reste à optimiser l’usage au quotidien : services annexes, prévention, et articulation avec la Responsabilité civile selon le mode de vie.
Services, prévention et responsabilité civile : compléter la couverture santé animale sans surpayer
Une Couverture santé animale n’est pas seulement un tableau de pourcentages. En 2026, les offres intègrent souvent des services qui peuvent réellement changer l’expérience : avance de frais chez certains partenaires, assistance téléphonique vétérinaire, gestion via application, ou budget prévention. Ces “à-côtés” deviennent stratégiques quand le chien est sportif, parce qu’ils réduisent les frictions au moment où il faut décider vite.
Budget prévention : un levier discret mais rentable
Le budget prévention, lorsqu’il existe, aide à financer des dépenses prévisibles : vaccins, antiparasitaires, parfois stérilisation ou bilans selon les contrats. Sur un Husky actif, la prévention ne se limite pas à “faire les vaccins”. Elle soutient aussi la performance : contrôle du poids, surveillance cutanée (poil dense, risques de dermatite), hygiène qui limite les parasites, et visites de contrôle avant une saison de sport.
Concrètement, un budget prévention de 30 à 150 € par an ne paie pas tout, mais il lisse la dépense et incite à ne pas repousser une visite de contrôle. L’effet indirect est majeur : détecter tôt une gêne articulaire ou un trouble hormonal coûte moins cher que rattraper une situation installée.
Avance de frais et urgence 24h/7j : utile quand chaque minute compte
Lors d’un accident en sortie, le frein n’est pas toujours la décision médicale, c’est parfois la trésorerie immédiate. Certaines offres incluent des solutions d’avance de frais et des facilités de paiement, ce qui permet de se concentrer sur les Soins vétérinaires plutôt que sur l’organisation financière. Ce point ne remplace pas le contrat, mais il fluidifie l’accès au soin.
De même, une assistance vétérinaire par téléphone, disponible jour et nuit, peut aider à trier : urgence immédiate, surveillance, ou consultation programmée. Attention toutefois : ce service ne doit pas être confondu avec un diagnostic à distance. Il sert à guider et à sécuriser les premiers gestes.
Responsabilité civile : quand la santé croise la vie sociale
La Responsabilité civile concerne les dommages causés à autrui. Elle est souvent incluse dans l’assurance habitation, parfois proposée en option ailleurs. Pour un Husky, elle mérite une vérification, car la puissance, l’instinct de poursuite et la vitesse peuvent provoquer des incidents : collision avec un cycliste si la longe échappe, chute d’un joggeur surpris, dégradation matérielle. Ce n’est pas de la “santé”, mais cela relève d’une protection globale du foyer.
Check-list d’action pour choisir sans se perdre
- Aligner la formule avec le rythme : sorties tranquilles, sport régulier ou pratique intensive.
- Vérifier que Accidents chien et Maladies chien sont couverts, sans zones grises.
- Comparer plafond, franchise et taux sur des scénarios réalistes (imagerie + chirurgie + suivi).
- Lire les exclusions “héréditaire”, “préexistant” et les modalités liées au sport.
- Noter les délais de carence et planifier la souscription avant les périodes d’activité forte.
- Contrôler la présence d’un budget prévention et son usage exact.
- Confirmer la Responsabilité civile (incluse, option, ou via habitation) et ses limites.
Pour orienter la recherche, un maillage interne utile consiste à consulter le hub /assurance-sante-chien, puis à croiser avec une fiche race dédiée au Husky Sibérien afin de relier les garanties aux prédispositions. Côté acteurs, des fiches assureurs peuvent aider à comparer des mécaniques différentes, par exemple Santévet, Bulle Bleue ou Dalma, en gardant en tête que les conditions évoluent et se vérifient au devis. Insight final : la meilleure assurance est celle qui s’active sans friction le jour où le Husky en a vraiment besoin.
Questions Fréquentes
Quelles garanties assurance sont prioritaires pour un Husky Sibérien très actif ?
Comment évaluer un bon plafond annuel et un bon remboursement frais vétérinaire ?
Quels délais de carence faut-il anticiper sur une couverture santé animale ?
Les maladies héréditaires du Husky Sibérien sont-elles couvertes ?
La responsabilité civile est-elle incluse avec une assurance santé pour chien ?

Écrit par Maxence Rivière
"Fondateur de Patte Canine, Maxence Rivière pilote la stratégie éditoriale du site. Propriétaire de Moka, golden retriever plein d’énergie, il veille à ce que chaque article réponde à une vraie question de maître : choix du chien, budget, assurance, comparatifs et décisions pratiques sans marketing d..."
En savoir plus →