Le Shiba Inu est souvent décrit comme robuste et longévif. Cette réputation ne dispense pas d’anticiper certains frais : les allergies cutanées peuvent nécessiter un suivi prolongé, tandis qu’une luxation de la rotule ou un problème oculaire peut entraîner des examens et des soins coûteux. Pour choisir une assurance Shiba Inu, le tarif mensuel compte, mais il ne suffit pas : exclusions, carences et remboursement des affections chroniques déterminent la protection réelle.
Les fourchettes présentées ci-dessous sont indicatives et peuvent varier selon l’âge, le lieu de résidence, les antécédents du chien et les conditions de chaque assureur. Le parcours de Nora et de son Shiba, Suki, sert de fil conducteur : il illustre les décisions à examiner, sans préjuger de la prise en charge qui serait accordée par un contrat particulier.
En bref
- Pour un adulte de 3 à 5 ans, une formule confort remboursant 80 à 90 % est estimée autour de 22 à 29 € par mois, hors options.
- Les allergies chroniques, la luxation de la rotule et certaines affections oculaires sont des postes à examiner dans les conditions générales.
- Une souscription précoce peut éviter qu’un symptôme déjà apparu soit considéré comme un antécédent, mais ne garantit pas automatiquement le remboursement.
- Comparez le plafond annuel, les franchises, les délais de carence et les exclusions de garantie, pas seulement le pourcentage affiché.
Budget santé Shiba Inu : prix d’une assurance et dépenses à anticiper
Le Shiba Inu mesure généralement 35 à 41 cm au garrot et pèse environ 8 à 11 kg à l’âge adulte. Sa longévité, souvent estimée entre 12 et 15 ans, permet de partager de nombreuses années avec lui ; elle implique aussi de raisonner sur le coût de protection dans la durée. L’assurance santé n’est pas une dépense vétérinaire certaine, mais un moyen de limiter l’impact financier de soins imprévus, selon les règles du contrat.
Pour un chien adulte de 3 à 5 ans, les tarifs indicatifs d’une formule confort à 80-90 % se situent autour de 22 à 29 € par mois. Une offre moins chère peut afficher un taux de remboursement inférieur, un plafond plus bas ou une couverture limitée aux accidents. Il faut alors comparer le prix avec les risques effectivement couverts : économiser chaque mois n’est pas toujours avantageux si les soins maladie sont exclus.
Les estimations suivantes donnent des repères, non un devis. L’assureur peut appliquer ses propres critères et demander des renseignements sur l’état de santé du chien. Le tarif réel peut donc s’écarter de ces fourchettes.
| Âge du Shiba Inu | Prix mensuel indicatif en formule confort | Point à examiner |
|---|---|---|
| Chiot, 2 à 12 mois | 18 à 24 € | Vérifier les carences et les conditions d’admission |
| Adulte, 3 à 5 ans | 22 à 29 € | Fourchette de référence, hors options |
| Chien mature, 6 à 8 ans | 26 à 34 € | Antécédents et limites d’âge peuvent compter |
| Senior, 9 ans et plus | 30 à 40 € | Certains assureurs limitent les nouvelles souscriptions |
Ces montants ne disent pas à eux seuls si le budget est adapté. Pour estimer le coût sur plusieurs années, additionnez les cotisations prévues, les franchises potentielles et la part restant à charge après remboursement. Une franchise d’assurance animale de 20 € appliquée à chaque acte, par exemple, pèse davantage si le chien consulte plusieurs fois pour un même problème qu’une franchise annuelle équivalente.
Nora peut ainsi comparer deux scénarios pour Suki : une formule à cotisation plus faible, mais qui rembourse 60 % avec un plafond annuel limité, et une formule confort plus chère couvrant 80 % avec un plafond supérieur. Elle doit surtout vérifier la définition des soins couverts et les exclusions de garantie. La formule la moins chère n’est pertinente que si ses limites correspondent à sa capacité à payer le reste à charge.
Le budget santé Shiba Inu ne se réduit pas à la prime d’assurance. Il faut aussi conserver une réserve pour les actes non remboursés, les soins préventifs éventuellement plafonnés et les frais dépassant le plafond annuel de remboursement. Un tarif devient comparable seulement lorsqu’il est mis en regard de ces paramètres.
Risques de santé du Shiba Inu : allergies, rotule et yeux
Le Shiba Inu est généralement considéré comme une race robuste, mais cette appréciation ne signifie pas qu’il est à l’abri de soins importants. Certaines affections peuvent être chroniques ou nécessiter une intervention, et les frais varient selon leur gravité, la région et le parcours de soins. Les informations ci-dessous aident à préparer les questions à poser au vétérinaire et à l’assureur ; elles ne permettent pas de diagnostiquer un chien.
Allergies et dermatite atopique : un suivi parfois prolongé
Des démangeaisons répétées, le léchage des pattes, des rougeurs ou des otites récurrentes peuvent justifier une consultation vétérinaire. La dermatite atopique est une affection chronique possible chez le chien et peut demander des examens, des soins cutanés et un traitement suivi. Les premières manifestations apparaissent souvent chez de jeunes chiens, mais le moment et l’évolution diffèrent d’un animal à l’autre.
À titre de repères indicatifs, une consultation courante peut coûter environ 35 à 50 €, un bilan spécialisé 90 à 180 €, puis le suivi annuel peut représenter plusieurs centaines d’euros. Les années où les soins sont nombreux, certaines estimations de dépenses atteignent 500 à 900 €, voire davantage selon les actes et les traitements. Il faut donc lire si la mutuelle rembourse les consultations répétées et les traitements prescrits, et si elle impose un plafond particulier ou une limite du nombre d’actes.
Luxation de la rotule : vérifier la prise en charge orthopédique
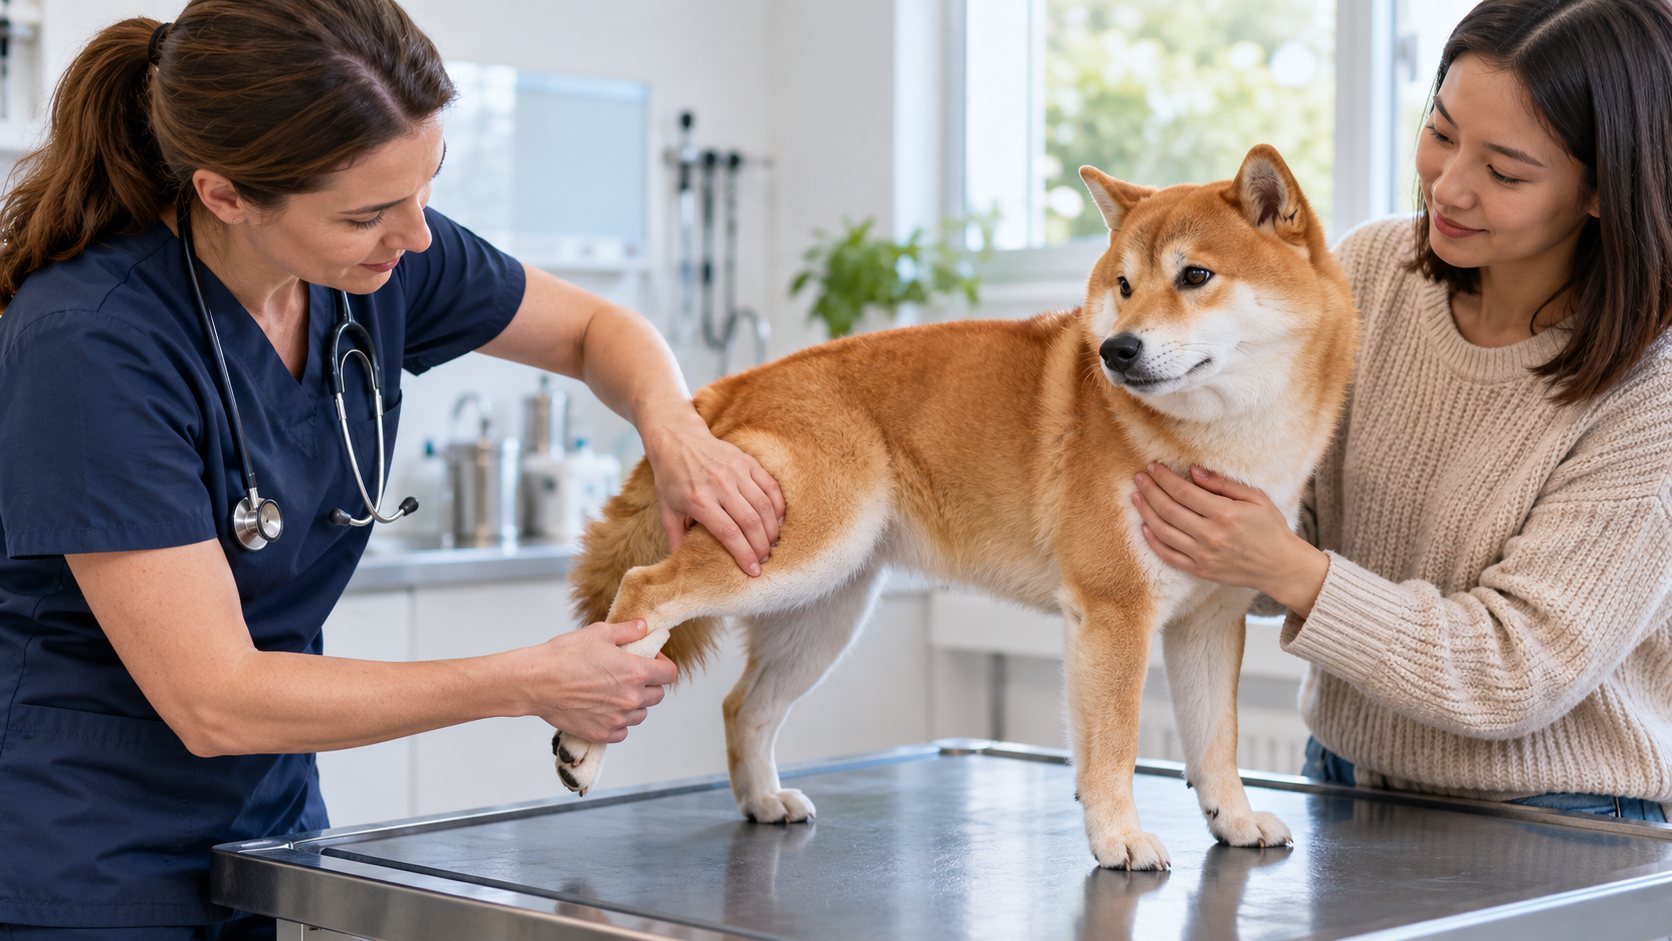
Une boiterie intermittente, une patte arrière momentanément levée ou une démarche qui change peut avoir plusieurs causes. La luxation de la rotule fait partie des affections orthopédiques à discuter avec un vétérinaire, notamment chez les chiens de petit et moyen format. Selon la situation, une surveillance ou une prise en charge plus poussée peut être envisagée ; une chirurgie est parfois nécessaire.
Les estimations de chirurgie varient fortement : certaines références situent des interventions autour de 800 à 1 500 € par genou, tandis que les cas complexes peuvent atteindre plusieurs milliers d’euros. Avant de souscrire, Nora cherche donc la mention de la luxation de la rotule et celle des affections héréditaires ou congénitales dans les exclusions. Une garantie générale en orthopédie ne suffit pas à prouver que cette affection précise sera indemnisée.
Affections oculaires et particularité des analyses sanguines
Un œil rouge, douloureux, voilé ou différent de l’autre mérite un avis vétérinaire rapide. Le glaucome peut constituer une urgence et certaines atteintes oculaires nécessitent des examens spécialisés. Le tarif d’une consultation spécialisée peut se situer autour de 90 à 180 €, avant d’éventuels traitements ou interventions. Ces signes ne doivent pas être interprétés à distance : seul un professionnel peut évaluer la situation.
Le Shiba Inu peut également présenter une particularité appelée pseudo-hyperkaliémie : le potassium mesuré dans un échantillon sanguin peut être artificiellement élevé si les globules rouges libèrent du potassium avant l’analyse. Il est utile de signaler la race au vétérinaire et au laboratoire pour que le résultat soit interprété dans son contexte. Cela ne remplace pas l’évaluation médicale et ne signifie pas qu’un résultat anormal peut être ignoré.
Pour Suki, la prévention passe aussi par l’habituation progressive aux manipulations des pattes, des oreilles et du contour des yeux. Des séances brèves associées à une récompense facilitent les contrôles, surtout chez un chien indépendant. La vigilance utile combine une observation régulière et une consultation dès qu’un changement persiste ou inquiète.
Une vidéo de vulgarisation peut aider à préparer une visite, mais elle ne remplace ni l’examen clinique ni les conseils du vétérinaire qui connaît l’animal.
Garanties d’assurance chien : comparer plafonds, franchises et exclusions
Une mutuelle pour Shiba Inu doit être évaluée selon les frais qu’elle prend réellement en charge, et non uniquement selon son taux de remboursement. Un contrat qui annonce 90 % peut rester peu protecteur si le plafond est faible, si une franchise s’applique à chaque visite ou si une affection importante figure dans les exclusions. À l’inverse, une formule moins spectaculaire peut convenir si elle couvre les soins probables avec des limites adaptées au budget du foyer.
Les critères à examiner dans chaque devis
Commencez par le plafond annuel de remboursement. Un repère de 1 500 à 2 000 € est souvent proposé pour une formule confort, mais le montant approprié dépend des garanties et des tarifs vétérinaires locaux. Une chirurgie orthopédique associée à plusieurs consultations dermatologiques peut mobiliser rapidement une part importante du plafond. Vérifiez également si certains actes disposent d’un sous-plafond séparé.
Le taux de remboursement indique la part éligible prise en charge par l’assureur, après application des règles contractuelles. Il ne signifie pas que tous les frais de la facture sont remboursés. Les actes de prévention, médicaments, examens complémentaires et soins spécialisés peuvent relever de rubriques distinctes. Le forfait prévention, lorsqu’il existe, sert généralement à des actes définis au contrat ; il ne faut pas le confondre avec la garantie maladie.
La franchise peut être annuelle ou appliquée par acte. Pour un chien suivi plusieurs fois dans l’année, une franchise par consultation s’additionne et peut réduire le remboursement de façon sensible. Il faut enfin vérifier si le contrat limite le nombre d’actes maladie remboursés, une contrainte qui peut gêner un suivi dermatologique régulier.
Lire les exclusions de garantie au mot près
Les conditions générales doivent préciser le traitement des maladies préexistantes, des affections héréditaires et congénitales, ainsi que des pathologies diagnostiquées pendant un délai de carence. Pour le Shiba Inu, cherchez notamment les termes « luxation de la rotule », « affection orthopédique », « dermatite atopique » et « allergies cutanées ». Une exclusion générale peut modifier fortement la portée d’une garantie affichée comme complète.
Si le texte ne permet pas de répondre clairement, demandez une confirmation écrite à l’assureur avant de signer. Conservez le devis, les conditions générales correspondant à la formule et la réponse reçue. Les offres changent et les conditions varient d’un assureur à l’autre ; une comparaison ne vaut donc pas promesse de couverture.
Pour organiser un comparatif d’assurances pour chien, Nora établit une grille commune pour chaque devis :
- Maladies chroniques : le suivi est-il couvert d’une année à l’autre, sans dégressivité ou limite restrictive ?
- Affections héréditaires : la rotule et les maladies oculaires sont-elles exclues ou soumises à des conditions particulières ?
- Plafond et taux : quels montants s’appliquent aux soins courants, à l’imagerie et à la chirurgie ?
- Franchise : est-elle annuelle ou déduite à chaque acte ?
- Carences : quelles durées concernent les accidents, les maladies et les interventions chirurgicales ?
- Limites d’âge : jusqu’à quel âge une nouvelle adhésion est-elle possible et que devient le contrat ensuite ?
Des pages dédiées comme le guide de l’assurance santé chien et la fiche du Shiba Inu peuvent compléter ces repères. Pour comparer des acteurs, consultez aussi les conditions actuelles d’Agria et de Goodflair : les garanties et tarifs doivent être confirmés directement dans leur documentation à jour.
Âge de souscription et délai de carence : choisir le bon moment
La souscription est généralement plus simple avant l’apparition d’un problème de santé. Un assureur peut considérer comme préexistante une affection déjà diagnostiquée ou des symptômes documentés avant l’adhésion. Les règles précises dépendent du contrat et de l’étude du dossier ; souscrire tôt ne transforme donc pas automatiquement un risque en garantie, mais réduit le risque qu’un antécédent connu empêche une prise en charge ultérieure.
Pour un chiot, les tarifs indicatifs d’une formule confort se situent autour de 18 à 24 € par mois entre 2 et 12 mois. Ce moment peut permettre de faire courir les délais de carence avant l’apparition de signes ultérieurs. Certaines affections orthopédiques peuvent être repérées jeune, tandis que les troubles cutanés peuvent apparaître plus tard. L’absence de symptômes lors d’un premier examen ne prédit pas à elle seule l’évolution future.
Le délai de carence correspond à la période qui suit la souscription pendant laquelle certaines garanties ne sont pas encore mobilisables. Sa durée peut varier selon qu’il s’agit d’un accident, d’une maladie ou d’une chirurgie. Il faut vérifier les délais exacts dans le devis et les conditions générales : une carence maladie courte ne signifie pas nécessairement que la chirurgie lourde bénéficie du même délai.
Supposons que Suki soit assuré alors qu’il est chiot, puis présente une boiterie après la fin de la carence applicable. La prise en charge dépendra encore du contrat, de l’origine retenue, des exclusions et des justificatifs médicaux. Si le même signe avait été observé et inscrit au dossier avant l’adhésion, l’assureur pourrait l’analyser comme un antécédent. D’où l’intérêt de ne pas attendre un premier symptôme pour comparer les offres.
À l’âge adulte, il reste possible de demander des devis, mais les antécédents doivent être déclarés conformément aux questions posées. Une dermatite déjà diagnostiquée ou une rotule déjà suivie peut être exclue d’un nouveau contrat, selon ses clauses. Les chiens de 6 à 8 ans peuvent encore être admissibles chez certains assureurs, tandis que la souscription après 9 ans est parfois restreinte. Un contrat déjà en vigueur peut avoir des règles de maintien différentes de celles d’une nouvelle adhésion.
Avant de signer, demandez quelle date marque le début de chaque garantie et si des pièces vétérinaires sont requises. Une confirmation écrite est particulièrement utile lorsque le chien a déjà consulté pour une boiterie, des démangeaisons ou un trouble oculaire. Le calendrier de souscription compte, mais la transparence sur l’état de santé compte tout autant.
Cette recherche vidéo peut fournir des repères généraux sur le fonctionnement des contrats ; les conditions particulières de l’offre retenue restent la référence pour décider.
Choisir une mutuelle pour Shiba Inu : méthode pratique et FAQ
Une comparaison efficace commence par les besoins du chien, puis par le budget que le foyer peut consacrer à la cotisation et au reste à charge. Pour Suki, Nora ne choisit pas une formule uniquement parce qu’elle affiche le taux le plus élevé. Elle vérifie d’abord la couverture des maladies, la prise en charge des suivis répétés et l’absence d’une exclusion incompatible avec les risques qu’elle souhaite couvrir.
La formule accident seule coûte souvent moins cher, mais elle ne couvre généralement pas les maladies. Elle peut donc laisser à charge des soins liés aux allergies, au glaucome ou à une affection orthopédique non causée par un accident. Une formule accident et maladie est plus cohérente si l’objectif est de se prémunir contre les postes de santé associés à la race, sous réserve des exclusions et limites du contrat.
Une assurance peut également être complétée par une réserve personnelle destinée aux dépenses non couvertes. Cette approche évite de dépendre uniquement d’un plafond annuel ou d’un forfait prévention. Les vaccinations, bilans de routine et antiparasitaires ne sont pas nécessairement remboursés par la garantie maladie ; leur prise en charge, si elle existe, dépend souvent d’une option spécifique.
Pour réduire les frais évitables, habituez le chien dès son arrivée aux contrôles brefs des pattes, des oreilles et du contour des yeux. Un examen à domicile ne remplace pas une consultation, mais permet de repérer un changement et de transmettre des informations utiles au vétérinaire. Le maintien d’un calendrier antiparasitaire et les bilans réguliers relèvent également de la prévention, sans garantir qu’une maladie ne surviendra pas.
Avant de valider un devis, Nora rassemble les réponses dans un tableau comparatif et conserve les documents obtenus. Si un point reste ambigu — notamment la prise en charge de la rotule ou des soins dermatologiques répétés — elle sollicite une réponse écrite. Cette vérification demande quelques minutes et peut éviter de choisir sur la base d’un intitulé commercial trop général.
Le meilleur contrat est celui dont les limites sont comprises avant le premier soin : il doit correspondre au budget du foyer, tout en couvrant les risques que le propriétaire souhaite réellement assurer.
Questions Fréquentes
Combien coûte une assurance Shiba Inu ?
À quel âge faut-il assurer un Shiba Inu ?
Les allergies chroniques sont-elles remboursées ?
La luxation de la rotule est-elle toujours prise en charge ?
Que faut-il comparer au-delà du taux de remboursement ?
Écrit par Maxence Rivière
"Fondateur de Patte Canine, Maxence Rivière pilote la stratégie éditoriale du site. Propriétaire de Moka, golden retriever plein d’énergie, il veille à ce que chaque article réponde à une vraie question de maître : choix du chien, budget, assurance, comparatifs et décisions pratiques sans marketing d..."
En savoir plus →